
Hay una respuesta corta a la pregunta de si conviene invertir en warrants desde Colombia, y es que aquí no se venden. La Ley 964 enumera uno por uno los valores que reconoce el mercado colombiano y ese listado no lo incluye; el reglamento de derivados de la Bolsa de Valores de Colombia tampoco lo nombra.
Dicho eso, el instrumento existe y vale la pena entenderlo, entre otras cosas porque en la región la palabra designa algo completamente distinto, que en Colombia tiene nombre propio. Vamos con las dos cosas y con lo que sí se puede operar.
Dicho eso, el instrumento existe y vale la pena entenderlo, entre otras cosas porque en la región la palabra designa algo completamente distinto, que en Colombia tiene nombre propio. Vamos con las dos cosas y con lo que sí se puede operar.
Puntos clave
- Es un producto apalancado emitido por un banco, con precio de ejercicio y fecha de caducidad.
- La Ley 964 no lo incluye entre los valores del mercado colombiano.
- Lo que sí cotiza aquí son futuros y opciones compensados en la cámara de riesgo central.
- En Colombia, certificado de depósito de mercancías es el nombre del título homónimo.
¿Qué es un warrant y cómo funciona?
El warrant es un producto derivado que una entidad pone en circulación y que habilita a su tenedor, sin obligarlo, a comprar en el caso del warrant call, o a vender en el del warrant put, un subyacente al precio pactado hasta una fecha límite. Por ese derecho se paga una prima, y esa prima es todo lo que se arriesga: si la apuesta no sale, el título caduca sin valor y no hay nada más que pagar.
Se parece a una opción financiera, pero no es lo mismo, y las diferencias explican casi todo su comportamiento:
- Lo emite una institución financiera concreta, que fija las condiciones. Una opción, en cambio, es un contrato estandarizado del propio mercado de derivados, y ahí cualquier participante puede situarse del lado vendedor.
- Su vida suele ser más larga que la de una opción listada.
- La contrapartida depende del emisor, que hace de contraparte permanente y cotiza un precio al que compra y otro al que vende. Eso le da liquidez, pero de un solo proveedor: si ese emisor amplía sus horquillas en un momento de tensión, no hay a dónde ir. No es que carezca de oferta y demanda, es que la concentra.
- Y hay una consecuencia que conviene tener presente: quien responde al vencimiento es el emisor con su propio balance, no una cámara de compensación.
Elementos clave de un Warrant
Toda ficha de emisión repite estos cinco campos, y con ellos se compara todo:
- Activo subyacente: va desde una acción o un índice bursátil hasta una materia prima o una divisa.
- Precio de ejercicio: la cifra pactada para la compra o la venta del activo subyacente.
- Fecha de vencimiento: el día en que el título expira.
- Ratio de conversión: cuántos warrants hacen falta para cubrir una unidad del subyacente.
- Prima: lo que cuesta el warrant. Se compone del valor que tendría si se ejerciera hoy más un sobreprecio por el tiempo que queda, y ese sobreprecio se agota solo, día a día, hasta el vencimiento.
Tipos de warrants y su clasificación
Se ordenan por tres criterios distintos
1. Según el derecho que otorgan:
- Warrant Call: habilita a adquirir el subyacente en el precio fijado antes de que expire.
- Warrant Put: permite vender el subyacente a un precio acordado previamente.
2. Según su emisor:
- Warrants corporativos: los emite una empresa sobre sus propias acciones, como parte de una financiación o como incentivo para accionistas. Al ejercerse crean acciones nuevas, de modo que diluyen a los demás.
- Warrants bancarios: los emite una entidad financiera sobre un subyacente ajeno y se negocian en mercados organizados. No generan dilución.
3. Según su forma de liquidación:
- Con entrega física: el tenedor recibe el subyacente al ejercer.
- Con liquidación en efectivo: se paga lo que separa al precio de ejercicio del de mercado el día del vencimiento.
Ejemplo práctico
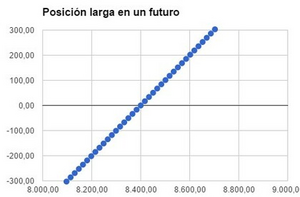
Imagina un warrant call sobre una acción con precio de ejercicio de $50, por el que pagas una prima de $4.
- Si al vencimiento la acción cotiza a $60, tu derecho vale $10, y descontada la prima ganas $6 por unidad: un 150% sobre los $4 que pusiste.
- Si cierra en $54, el derecho vale $4 y te quedas igual que al principio, aunque la acción haya subido un 8%.
- Si cierra en $50 o por debajo, el warrant caduca sin valor y pierdes los $4 íntegros, el 100% de lo invertido en él.
Ese es el apalancamiento en las dos direcciones: la prima actúa de multiplicador cuando aciertas y de pérdida total cuando no.
Ventajas y riesgos de los Warrants
Pros
- Permiten controlar grandes volúmenes de activos con una inversión relativamente pequeña.
- Pueden utilizarse para proteger una cartera de inversiones contra movimientos adversos en el mercado.
- Acceso a activos subyacentes de diferentes mercados con menor capital inicial.
Contras
- Pérdida total del capital invertido: Si el activo subyacente no alcanza el precio esperado, el warrant expira sin valor.
- Liquidez concentrada: depende de un único emisor, que puede ampliar sus horquillas en momentos de tensión.
- Volatilidad extrema: Pequeños cambios en el precio del activo subyacente pueden provocar grandes fluctuaciones en el valor del warrant.
¿Son una opción viable en Colombia?
No, y conviene decirlo con el texto de la norma delante en lugar de dejarlo en que "el acceso es limitado".
Qué dice la ley colombiana
El artículo 2 de la Ley 964 de 2005 enumera qué tiene la condición de valor en Colombia: acciones, bonos, papeles comerciales, certificados de depósito de mercancías, títulos de titularización, títulos de capital de riesgo, certificados de depósito a término, aceptaciones bancarias, cédulas hipotecarias y títulos de deuda pública. El warrant no aparece en la lista. Fuente: Ley 964 de 2005.
Esa misma norma sí reconoce como valores los futuros, las opciones y las permutas cuando son estandarizados y se negocian en bolsa, con inscripción previa en el Registro Nacional de Valores y Emisores. Y el reglamento de derivados de la Bolsa de Valores de Colombia, que detalla contrato por contrato lo que se puede operar, no contiene la palabra warrant: lo que hay son futuros sobre títulos de deuda pública, sobre la tasa representativa del mercado, sobre el índice accionario y sobre acciones individuales, y opciones sobre acciones del índice y sobre la tasa de cambio. Todo ello compensado en la cámara de riesgo central de contraparte.
Fuente: reglamento del mercado de derivados de la Bolsa de Valores de Colombia.
Fuente: reglamento del mercado de derivados de la Bolsa de Valores de Colombia.
La consecuencia práctica es que operar warrants obliga a salir a un mercado del exterior, con un bróker internacional, denominado en divisa y sin el amparo del supervisor colombiano. Antes de dar ese paso conviene mirar la lista de firmas no autorizadas que publica el supervisor, que además ha ordenado suspender la promoción de brókeres del exterior que ofrecían productos apalancados. Fuente: Superintendencia Financiera de Colombia.
El homónimo colombiano: el certificado de depósito de mercancías
Si en una mesa de negocio colombiana aparece la palabra warrant, probablemente no se refiera a nada de lo anterior. El título que en otros países de la región lleva ese nombre aquí tiene nombre propio: certificado de depósito de mercancías, regulado en el artículo 757 del Código de Comercio.
El mecanismo es este: un negocio entrega existencias a uno de los almacenes generales de depósito autorizados, que expide el certificado, el cual incorpora los derechos del depositante y sirve para transferir la mercancía, y además puede expedir un bono de prenda, que es el que da el crédito prendario sobre ella. La Ley 964 lo incluye expresamente entre los valores, al contrario que el warrant financiero. Fuente: Código de Comercio, artículo 757, y Ley 964 de 2005.
Los almacenes que pueden expedirlo están vigilados por la Superintendencia Financiera y son pocos: el listado oficial de entidades vigiladas recoge hoy tres almacenes generales de depósito, Almaviva, Alpopular y Almacafé. Fuente: listado de entidades vigiladas por la Superintendencia Financiera de Colombia.
Alternativas a los Warrants
Si lo que buscabas era exposición apalancada o cobertura, hay tres caminos, y no son equivalentes ni en acceso ni en riesgo:
- Opciones listadas en la Bolsa de Valores de Colombia: estandarizadas, con precios públicos y con la cámara central como contraparte, lo que elimina el riesgo de crédito del emisor. Permiten situarse en los dos lados del contrato, cosa que un warrant no permite. Si vienes de comparar opciones frente a warrants, esta es la diferencia que de verdad pesa.
- Futuros: sirven para cubrir tasa de cambio, tasa de interés o índice, con apalancamiento y con llamadas de garantía. Exigen más capital y disciplina operativa, porque la pérdida no está acotada a una prima.
- Contratos por diferencia: son los más fáciles de conseguir, porque casi cualquier plataforma del exterior los ofrece, y conviene saber a qué se entra. Cuando ESMA restringió estos productos en Europa, su propio análisis cifraba entre el 74% y el 89% las cuentas minoristas que perdían dinero con ellos. Fuente: ESMA, decisión de intervención de producto sobre contratos por diferencia.
Para cualquiera de los tres, opera solo con intermediarios autorizados y entiende antes el apalancamiento que vas a asumir, porque es el factor que convierte una variación modesta del subyacente en un resultado desproporcionado, y la volatilidad del mercado en un problema de cuenta.
La decisión que queda en tus manos
Traduce la pregunta inicial a esta otra: ¿necesitas el instrumento o necesitas la exposición? Si es la exposición, la tienes en casa, con opciones y futuros listados que liquidan en la cámara central y que puedes operar desde una comisionista local.
Compara el costo total de montar esa posición aquí frente a lo que te costaría un warrant en una bolsa del exterior, comisión y cambio de divisa incluidos, y la respuesta suele aparecer sola. Si quieres profundizar, tenemos la guía de cómo operar con opciones desde Colombia.
Compara el costo total de montar esa posición aquí frente a lo que te costaría un warrant en una bolsa del exterior, comisión y cambio de divisa incluidos, y la respuesta suele aparecer sola. Si quieres profundizar, tenemos la guía de cómo operar con opciones desde Colombia.
Lo que más se pregunta sobre los warrants
¿Cómo funciona un warrant en la práctica?
Es un título emitido por una entidad financiera que habilita a su tenedor a comprar o a vender un subyacente al precio pactado hasta una fecha límite, pagando una prima por ese derecho. Si el mercado acompaña, el beneficio es la diferencia menos la prima; si no, el título caduca y se pierde lo pagado.
¿Quién emite el warrant?
Depende del tipo. Los bancarios los emite una entidad financiera sobre un subyacente que no es suyo, y son los que se negocian en bolsa. Los corporativos los emite la propia empresa sobre sus acciones, y al ejercerse crean títulos nuevos, con el efecto de dilución que eso implica para el resto del accionariado.
¿Se pueden comprar warrants en Colombia?
En el mercado local, no. El artículo 2 de la Ley 964 enumera los valores reconocidos y el warrant no está entre ellos, y el reglamento de derivados de la bolsa colombiana tampoco lo recoge. Habría que acudir a una plataforma del exterior, fuera de la vigilancia de la Superintendencia Financiera.
¿Cuáles son los tipos de warrant?
Por el derecho que dan, call para comprar y put para vender. Por el emisor, corporativos si los lanza la empresa del subyacente y bancarios si los lanza una entidad financiera. Y por la liquidación, con entrega del activo o con pago en efectivo de la diferencia al vencimiento.
¿Qué es un warrant en Estados Unidos?
Allí el término designa casi siempre el warrant corporativo: el que emite una compañía sobre sus propias acciones, a menudo junto a una ampliación de capital o en operaciones de fusión. Es una figura distinta del warrant bancario que se negocia en las bolsas europeas, aunque comparta el nombre.
¿En Colombia se usa la palabra warrant para algo más?
Sí, y es la confusión más habitual. En la región se llama warrant al título que expide un almacén sobre mercadería depositada para respaldar un crédito. En Colombia esa figura tiene su propio nombre, certificado de depósito de mercancías, con su bono de prenda, y está en el artículo 757 del Código de Comercio.
Fuentes consultadas:
- Superintendencia Financiera de Colombia
- Ley 964 de 2005
- Código de Comercio y reglamento del mercado de derivados de la Bolsa de Valores de Colombia