
Lo primero que conviene saber en 2026: el PUC del Decreto 2650 de 1993 ya no es de obligatorio cumplimiento. Dejó de aplicarse cuando entraron en vigencia los marcos técnicos NIIF, compilados en el Decreto Único Reglamentario 2420 de 2015. Sigue siendo la referencia que casi todo el mundo usa, pero por costumbre y por los reportes a las superintendencias, no por mandato.
Puntos clave
- El PUC del Decreto 2650 de 1993 organiza las cuentas en 9 clases, de Activo a Cuentas de orden acreedoras.
- Ya no es obligatorio: dejó de aplicarse al entrar en vigencia los marcos NIIF, compilados en el Decreto 2420 de 2015.
- Hoy cada entidad arma su catálogo de cuentas según su marco técnico, y muchas siguen usando el PUC como referencia.
- La codificación se lee por dígitos: 1 clase, 2 grupo, 4 cuenta, 6 subcuenta.
Conocer la estructura del plan único de cuentas sigue siendo útil: es el lenguaje con el que se entienden contadores, bancos, revisores fiscales y la DIAN, y la base sobre la que la mayoría de las empresas construye su propio catálogo.
Plan Único de Cuentas: ¿qué es?
El Plan Único de Cuentas es el listado en el que se presentan las cuentas necesarias para registrar los hechos contables, ordenadas de manera sistemática. Su propósito original fue que existiera uniformidad en el registro de las operaciones económicas de los comerciantes, para lograr transparencia, claridad, confiabilidad y comparabilidad de la información contable.
Está compuesto por un catálogo de cuentas y por la descripción y dinámica para aplicarlas: qué se registra en cada una, cuándo se debita y cuándo se acredita.
Puedes consultar la descripción y la dinámica de cada cuenta del PUC en PUC Virtual o en los portales oficiales. Para el marco técnico vigente, la referencia es el Consejo Técnico de la Contaduría Pública.
¿El PUC sigue siendo obligatorio en 2026?
No, y es la confusión más común sobre este tema. Vale la pena separarlo en dos cosas:
- Lo que cambió. La Ley 1314 de 2009 ordenó la convergencia a estándares internacionales. Los marcos técnicos para los grupos 1, 2 y 3 se reglamentaron por los Decretos 2784 y 2706 de 2012, 3022 de 2013 y 302 de 2015, hoy compilados en el Decreto Único Reglamentario 2420 de 2015. Desde que cada grupo empezó a aplicar su marco, los Decretos 2649 y 2650 de 1993 dejaron de usarse como marco contable.
- Lo que no cambió. Bajo NIIF, cada entidad define su propio catálogo de cuentas, con el nivel de detalle que necesite, siempre que permita preparar sus estados financieros conforme a su marco técnico. Nada impide partir de la estructura del PUC, y de hecho es lo que hace la mayoría.
Además, varias superintendencias mantienen sus propios planes de cuentas obligatorios para reportarles información, así que en los sectores vigilados el catálogo sí viene impuesto. El resumen práctico: el PUC de comerciantes es hoy una guía de referencia, no una norma de cumplimiento forzoso.
Plan Único de Cuentas: objetivos
Los principales objetivos del plan único de cuentas son:
- Contribuir al cumplimiento de los objetivos que plantea la contabilidad.
- Recoger la totalidad de la información referente a esos objetivos.
- Facilitar el control de todos los ingresos y egresos.
- Proveer registros contables que faciliten su imputación.
- Hacer comparable la información entre empresas y entre periodos.
¿Cómo es la estructura del plan único de cuentas?
La codificación del catálogo se lee por el número de dígitos, y cada nivel es más específico que el anterior:
- Clase: el primer dígito.
- Grupo: los dos primeros dígitos.
- Cuenta: los cuatro primeros dígitos.
- Subcuenta: los seis primeros dígitos.
Las nueve clases que identifica el primer dígito son:
- Clase 1: Activo
- Clase 2: Pasivo
- Clase 3: Patrimonio
- Clase 4: Ingresos
- Clase 5: Gastos
- Clase 6: Costos de ventas
- Clase 7: Costos de producción o de operación
- Clase 8: Cuentas de orden deudoras
- Clase 9: Cuentas de orden acreedoras
Y se agrupan así en los estados financieros:
- Las clases 1, 2 y 3 conforman el balance general.
- Las clases 4, 5, 6 y 7 corresponden al estado de resultados.
- Las clases 8 y 9 detallan las cuentas de orden.
Si quieres ver cómo encaja todo esto en el reporte final, revisa los cinco estados financieros según las NIIF en Colombia.
Cómo se lee un código del PUC, dígito a dígito
- Clase 1 — Activo
- Grupo 11 — Disponible
- Cuenta 1105 — Caja
- Subcuenta 110505 — Caja general
- Cuenta 1110 — Bancos
- Subcuenta 111005 — Moneda nacional
- Cuenta 1105 — Caja
- Grupo 11 — Disponible
- Clase 2 — Pasivo
- Grupo 22 — Proveedores
- Cuenta 2205 — Nacionales
- Grupo 22 — Proveedores
- Clase 3 — Patrimonio
- Grupo 31 — Capital social
- Cuenta 3105 — Capital suscrito y pagado
- Grupo 31 — Capital social
- Clase 4 — Ingresos
- Grupo 41 — Operacionales
- Cuenta 4135 — Comercio al por mayor y al por menor
- Grupo 41 — Operacionales
- Clase 5 — Gastos
- Grupo 51 — Operacionales de administración
- Cuenta 5105 — Gastos de personal
- Grupo 51 — Operacionales de administración
El catálogo tiene que ser flexible: se le pueden añadir cuentas a medida que el negocio las necesite. El objetivo es que la contabilidad sea uniforme y ordenada, no exhaustiva por exhaustiva.
Las nueve clases del PUC, una por una
Clase 1: Activo
Engloba las cuentas que representan bienes y derechos tangibles e intangibles que son propiedad de la organización y que constituyen una fuente potencial de beneficios presentes y futuros. Sus grupos:
- 11 - Disponible
- 12 - Inversiones
- 13 - Deudores
- 14 - Inventarios
- 15 - Propiedades, planta y equipo
- 16 - Intangibles
- 17 - Diferidos
- 18 - Otros activos
- 19 - Valorizaciones
Clase 2: Pasivo
Las cuentas que representan las obligaciones contraídas por la organización en el giro ordinario de su actividad, pagaderas en dinero, bienes o servicios. Sus grupos:
- 21 - Obligaciones financieras
- 22 - Proveedores
- 23 - Cuentas por pagar
- 24 - Impuestos, gravámenes y tasas
- 25 - Obligaciones laborales
- 26 - Pasivos estimados y provisiones
- 27 - Diferidos
- 28 - Otros pasivos
- 29 - Bonos y papeles comerciales
Clase 3: Patrimonio
Las cuentas que representan el valor residual de comparar el activo total menos el pasivo externo, producto de los recursos netos de la organización. Sus grupos:
- 31 - Capital social
- 32 - Superávit de capital
- 33 - Reservas
- 34 - Revalorización del patrimonio
- 35 - Dividendos o participaciones decretados en acciones, cuotas o partes de interés social
- 36 - Resultados del ejercicio
- 37 - Resultados de ejercicios anteriores
- 38 - Superávit por valorizaciones
Clase 4: Ingresos
Agrupa las cuentas que representan los beneficios operativos y financieros que percibe la organización por su actividad económica en un ejercicio. Incluye los ingresos causados y los no recibidos. Sus grupos:
- 41 - Operacionales
- 42 - No operacionales
- 47 - Ajustes por inflación (sin efecto: el Decreto 1536 de 2007 eliminó los ajustes integrales por inflación con fines contables)
Clase 5: Gastos
Representan los cargos operativos y financieros en los que incurre la organización. Se registran en moneda nacional, y las transacciones en moneda extranjera se registran aplicando la tasa de cambio representativa del mercado. Sus grupos:
- 51 - Operacionales de administración
- 52 - Operacionales de ventas
- 53 - No operacionales
- 54 - Impuesto de renta y complementarios
- 59 - Ganancias y pérdidas
Clase 6: Costos de ventas
Acumula los costos directos e indirectos necesarios para el desarrollo de la actividad económica en un periodo. Sus grupos:
- 61 - Costo de ventas y de prestación de servicios
- 62 - Compras
Clase 7: Costos de producción o de operación
A diferencia de la clase anterior, agrupa las erogaciones y cargos asociados clara y directamente con la elaboración o producción de los bienes o la prestación de los servicios de los que la organización obtiene sus ingresos. Sus grupos:
- 71 - Materia prima
- 72 - Mano de obra directa
- 73 - Costos indirectos
- 74 - Contratos de servicios
Clase 8: Cuentas de orden deudoras
Reflejan hechos o circunstancias de los que se pueden generar derechos que afecten la estructura financiera, y las cuentas de registro para control interno de activos, información gerencial y conciliación entre los registros contables y las declaraciones tributarias. Sus grupos:
- 81 - Derechos contingentes
- 82 - Deudoras fiscales
- 83 - Deudoras de control
- 84 - Derechos contingentes por contra (CR)
- 85 - Deudoras fiscales por contra (CR)
- 86 - Deudoras de control por contra (CR)
Clase 9: Cuentas de orden acreedoras
Registran los compromisos o contratos relacionados con posibles obligaciones que puedan llegar a afectar la estructura financiera, y las cuentas de registro para control interno de pasivos y patrimonio, información gerencial o control de situaciones financieras futuras. Sus grupos:
- 91 - Responsabilidades contingentes
- 92 - Acreedoras fiscales
- 93 - Acreedoras de control
- 94 - Responsabilidades contingentes por contra (DB)
- 95 - Acreedoras fiscales por contra (DB)
- 96 - Acreedoras de control por contra (DB)
PUC Virtual: cómo consultar una cuenta
La utilidad principal de puc.com.co es poder consultar la descripción y la dinámica de las cuentas del PUC para comerciantes del Decreto 2650 de 1993. El buscador admite dos formas de consulta:
- Escribir directamente el código de la cuenta.
- Escribir una parte del nombre de la cuenta.

Por número de cuenta: el buscador devuelve la descripción de la cuenta que ingresaste. Por nombre: al escribir el nombre aparecen sugerencias de cuentas con denominación similar.
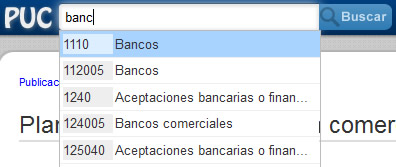
También puedes llegar directo escribiendo el código después del dominio, por ejemplo puc.com.co seguido del número de la cuenta, si quieres estudiar el tratamiento de la cuenta Bancos (código 1110).
¿Quién expide cada plan de cuentas en Colombia?
No hay un único PUC: cada sector tiene el suyo y lo expide su autoridad de vigilancia. Esta es la relación con los nombres vigentes:
PUC de |
Lo expide |
Comerciantes (Decreto 2650 de 1993) |
Ministerio de Comercio, Industria y Turismo |
Sector financiero, Fogacoop, Fogafín y Fondo Nacional de Garantías |
Superintendencia Financiera de Colombia |
Sector asegurador |
Superintendencia Financiera de Colombia |
Sociedades administradoras de fondos de pensiones y de cesantías |
Superintendencia Financiera de Colombia |
Fondos de reservas del régimen de prima media con prestación definida |
Superintendencia Financiera de Colombia |
Emisores y entes del mercado de valores |
Superintendencia Financiera de Colombia (antes Superintendencia de Valores, fusionada en 2005) |
Entidades del sector solidario y cooperativo |
Superintendencia de la Economía Solidaria (antes Dancoop, transformado por la Ley 454 de 1998) |
Instituciones prestadoras de servicios de salud |
Superintendencia Nacional de Salud |
Cajas de compensación familiar |
Superintendencia del Subsidio Familiar |
Entidades públicas |
Contaduría General de la Nación, vía el Catálogo General de Cuentas |
Banco de la República |
Superintendencia Financiera de Colombia |
Prestadores de servicios públicos domiciliarios |
Superintendencia de Servicios Públicos Domiciliarios |
Tres precisiones que suelen arrastrarse mal en los listados antiguos: la Superintendencia de Valores desapareció al fusionarse con la Superintendencia Bancaria por el Decreto 4327 de 2005, y de ahí nació la Superintendencia Financiera de Colombia; Dancoop fue transformado por la Ley 454 de 1998, que creó la Superintendencia de la Economía Solidaria; y el catálogo de las entidades públicas lo expide la Contaduría General de la Nación, por el artículo 354 de la Constitución, no la Contraloría, que es el órgano de control fiscal.
¿Cómo impacta el catálogo de cuentas en la gestión contable?
Una contabilidad bien estructurada permite identificar cada movimiento con precisión. Un catálogo de cuentas coherente aporta claridad, transparencia y control en los registros, lo que facilita auditorías y reportes confiables.
Para comerciantes y empresas, aplicar bien las clases y subcuentas es clave para cumplir la normativa y evitar errores que afecten la toma de decisiones. Un sistema contable alineado con las buenas prácticas refuerza la confianza ante socios, entidades financieras y autoridades.
Para comerciantes y empresas, aplicar bien las clases y subcuentas es clave para cumplir la normativa y evitar errores que afecten la toma de decisiones. Un sistema contable alineado con las buenas prácticas refuerza la confianza ante socios, entidades financieras y autoridades.
Qué llevarte del PUC en 2026
El PUC dejó de ser una obligación y se convirtió en algo más útil: un lenguaje común. Su estructura de nueve clases y cuatro niveles de dígitos sigue siendo la forma más rápida de ordenar una contabilidad y de que cualquier contador entienda tus cifras sin explicaciones previas.
Lo que sí tienes que hacer es construir tu catálogo pensando en tu marco técnico, no en copiar el decreto de 1993 entero. Toma la estructura, quédate con las cuentas que de verdad usas, elimina residuos como el grupo 47 y revisa si tu sector tiene un plan de cuentas obligatorio de su superintendencia.
Un catálogo con doscientas cuentas que nadie mueve no es rigor contable: es ruido. El buen catálogo es el más corto que te permite cerrar el ejercicio sin dudas.
Preguntas frecuentes sobre el Plan Único de Cuentas
¿El Plan Único de Cuentas sigue siendo obligatorio en Colombia?
No en los términos del Decreto 2650 de 1993. Los marcos técnicos NIIF de los grupos 1, 2 y 3, compilados en el Decreto Único Reglamentario 2420 de 2015, desplazaron a los Decretos 2649 y 2650 de 1993. Cada entidad define hoy su catálogo de cuentas según su marco técnico, aunque muchas conservan la estructura del PUC por costumbre y para reportar a su superintendencia.
¿Cuáles son las 9 clases del PUC?
1 Activo, 2 Pasivo, 3 Patrimonio, 4 Ingresos, 5 Gastos, 6 Costos de ventas, 7 Costos de producción o de operación, 8 Cuentas de orden deudoras y 9 Cuentas de orden acreedoras. Las clases 1 a 3 forman el balance; de la 4 a la 7, el estado de resultados; la 8 y la 9 son cuentas de orden.
¿Cómo se lee un código del PUC?
Por número de dígitos: el primero es la clase, los dos primeros el grupo, los cuatro primeros la cuenta y los seis primeros la subcuenta. Por ejemplo, 110505 es subcuenta Caja general, de la cuenta 1105 Caja, del grupo 11 Disponible, de la clase 1 Activo.
¿Qué pasó con el grupo 47, Ajustes por inflación?
Quedó sin efecto. El Decreto 1536 de 2007 derogó las referencias a la obligación de reexpresar cifras por el sistema de ajustes integrales por inflación que contenían los Decretos 2649 y 2650 de 1993. Si ves ese grupo en un catálogo antiguo, es un residuo.
¿Quién expide el catálogo de cuentas de las entidades públicas?
La Contaduría General de la Nación, que por el artículo 354 de la Constitución determina las normas contables del país y mantiene el Catálogo General de Cuentas dentro del Marco Normativo para Entidades de Gobierno. No es la Contraloría: esa ejerce control fiscal, no expide el catálogo.
Fuentes consultadas:
- Decreto 2650 de 1993, por el cual se modifica el Plan Único de Cuentas para los comerciantes.
- Ley 1314 de 2009 y Decreto Único Reglamentario 2420 de 2015, que compila los marcos técnicos normativos de información financiera y aseguramiento (grupos 1, 2 y 3).
- Decreto 1536 de 2007, que derogó las referencias a los ajustes integrales por inflación de los Decretos 2649 y 2650 de 1993.
- Decreto 4327 de 2005, de fusión de la Superintendencia Bancaria en la Superintendencia de Valores, hoy Superintendencia Financiera de Colombia.
- Ley 454 de 1998, que transformó a Dancoop y creó la Superintendencia de la Economía Solidaria.
- Constitución Política de Colombia, artículo 354, y Catálogo General de Cuentas de la Contaduría General de la Nación.
- Consejo Técnico de la Contaduría Pública, doctrina sobre catálogos de cuentas bajo NIIF.


