
¿Estás pensando dónde llevar tu pensión obligatoria, tu pensión voluntaria o tus cesantías? Colfondos es una de las cuatro Administradoras de Fondos de Pensiones (AFP) privadas que operan en Colombia y gestiona recursos de millones de afiliados. En esta guía repasamos qué productos ofrece, cómo funcionan sus multifondos, qué beneficios trae cada plan, cómo descargar tus certificados con el NIT y qué cambios introduce la Ley 2381 de 2024 (Reforma Pensional), hoy suspendida por la Corte Constitucional.
Puntos clave
- Colfondos administra pensión obligatoria, voluntaria (AVANZA) y cesantías.
- Tres multifondos de pensión obligatoria: Conservador, Moderado y Mayor Riesgo.
- La Ley 2381 de 2024 reestructura el sistema en cuatro pilares (hoy suspendida).
- Certificados con NIT se descargan online sin necesidad de usuario.
Colfondos AFP: qué es y qué ofrece

Colfondos AFP es una administradora de fondos de pensiones colombiana fundada en 1991. Hoy se llama Colfondos Pensiones y Cesantías S.A. y forma parte del Grupo Scotiabank Colpatria. Hasta 2009 era controlada por Citibank, que vendió su participación al Grupo Colpatria y a fondos de capital privado. En 2012, Scotiabank entró con un 51% del control, mientras Colpatria conserva el 49% restante.
Su actividad se concentra en tres frentes: pensión obligatoria, pensión voluntaria y cesantías. Con la entrada en vigor de la Ley 2381 de 2024, todas las AFP del país pasaron a llamarse formalmente ACCAI (Administradoras del Componente Complementario de Ahorro Individual), aunque el nombre comercial Colfondos AFP sigue siendo el de uso público.
Reforma Pensional: Ley 2381 de 2024
La Ley 2381 de 2024 entró en vigencia el 1 de julio de 2025, pero la Corte Constitucional la suspendió mediante el Auto 841 de 2025 mientras revisa vicios de trámite. Hasta nueva decisión, sigue rigiendo el sistema previo (Ley 100 de 1993), con régimen de prima media (Colpensiones) y régimen de ahorro individual con solidaridad (RAIS) gestionado por las AFP.
La reforma, si finalmente entra a regir, introduce un modelo de cuatro pilares:
- Pilar Solidario: renta básica para adultos mayores en condición de pobreza extrema.
- Pilar Semicontributivo: para quienes cotizaron pero no alcanzan las semanas para pensionarse.
- Pilar Contributivo: cotización obligatoria a Colpensiones sobre los primeros 2,3 SMMLV; el excedente (hasta 25 SMMLV) lo administran las AFP/ACCAI como Colfondos.
- Pilar de Ahorro Voluntario: aportes voluntarios complementarios.
Si te interesa más detalle, Colfondos publica un centro de información dedicado a la Ley 2381 con preguntas frecuentes sobre cómo te afecta según tu edad y semanas cotizadas.
Colfondos AFP: Pensión Voluntaria AVANZA
AVANZA es la opción de inversión que delega la administración de los recursos en expertos. Permite elegir entre cinco alternativas de inversión según el perfil de riesgo del afiliado: Conservador, Moderado, Prudente, Decidido y Mayor Riesgo. Cada alternativa diversifica los activos para buscar mejores retornos posibles, según los objetivos del afiliado.
AVANZA: beneficios
- Inversión a la medida de tus objetivos.
- Administración profesional de los recursos.
- Diversificación incorporada.
- Evitas decidir composición de cartera sin conocimientos técnicos.
Ahorro AVANZA: objetivos disponibles
- Inversiones.
- Vivienda.
- Metas.
- Educación.
- Futuro pensional.
Activos en los que invierte AVANZA
Cada alternativa es una cartera con distintas combinaciones de portafolios de Pensión Voluntaria que invierten en los principales activos financieros:
- Renta fija local.
- Renta fija internacional.
- Renta variable local.
- Renta variable internacional.
- Moneda local y extranjera.
Pensión voluntaria: beneficios principales
Entre los beneficios del Fondo de Pensión Voluntaria de Colfondos AFP destacan:
- Los aportes pueden tener exenciones tributarias y considerarse exentos de renta, hasta un 30% del ingreso (incluyendo aportes obligatorios y AFC).
- Comisión de administración diferencial según salario y antigüedad.
- Extracto virtual mensual.
- Plataforma transaccional en línea.
- Diversificación que reduce el riesgo de las inversiones.
Pensión voluntaria: características
- Los aportes van a una cuenta individual, en la que diversificas las inversiones según tu perfil de riesgo.
- Los aportes pueden ser únicos o periódicos.
Pensión voluntaria: comisiones
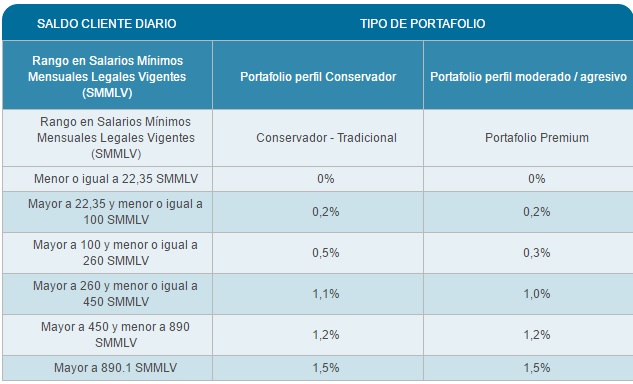
Las comisiones de Colfondos para Pensión Voluntaria se estructuran en una parte fija y otra variable:
Comisión fija:
- 1,50% de un salario mínimo mensual legal vigente para clientes con antigüedad superior a 12 meses, cuando el valor total del fondo al cierre de mes es inferior a 22,35 SMMLV.
Comisión variable:
- 3,30% para portafolios de perfil conservador y 3,50% para portafolios moderado, agresivo y premium.
- Para afiliados con saldo al último día del mes, se aplica un reintegro de comisión según el rango, calculado con el saldo promedio del afiliado durante el mes.
Las comisiones aplicables a portafolios cerrados se consultan en la ficha técnica del portafolio publicada en la página oficial de Colfondos.
Colfondos AFP: Pensión Obligatoria
Permite gestionar de forma rápida todo lo relacionado con tu Pensión Obligatoria:
- Iniciar el trámite de pensión en Tipos de Prestaciones.
- Consultar extractos en la Zona Transaccional.
- Conocer los Multifondos de Pensión Obligatoria.
- Consultar la historia laboral en la Zona Transaccional.
- Solicitar usuario y clave en la Zona Transaccional.
Multifondos de pensión obligatoria
Si no eliges un Fondo de Pensión Obligatoria (Multifondo), los nuevos aportes se direccionan al Fondo de Mayor Riesgo en función de la edad, siguiendo las reglas de convergencia vigentes desde marzo de 2019.
Los trabajadores que cotizan a Pensión Obligatoria en un fondo privado como Colfondos pueden elegir entre tres alternativas para que sus recursos se administren según objetivos, condiciones personales y edad. Son los multifondos de pensión obligatoria.
Durante la etapa de acumulación, los afiliados pueden elegir uno de estos tres fondos:
Fondo de Pensión Obligatoria Conservador
Ideal para quienes se acercan a la pensión: protege el capital frente a movimientos bruscos del mercado y aporta estabilidad.
Fondo de Pensión Obligatoria Moderado
Adecuado para quienes pueden asumir algo de riesgo sin renunciar a la estabilidad, estando todavía lejos de la edad de pensión.
Fondo de Pensión Obligatoria de Mayor Riesgo
Más indicado para afiliados jóvenes con horizonte largo. Permite asumir mayor volatilidad buscando una rentabilidad superior a largo plazo.
Los aportes se depositan en la Cuenta de Ahorro Individual (CAI) y se administran en el multifondo elegido. Si no has elegido, el saldo y los nuevos aportes se administran en el multifondo que la ley determina por defecto.
Importante: antes del 5 de marzo de 2019, el fondo por defecto era el moderado. Desde esa fecha, los nuevos aportes se dirigen al Fondo de Mayor Riesgo según la edad, con el objetivo de aprovechar las ventajas de horizonte largo.
Convergencia para personas que no eligieron multifondo
Se aplican tres reglas de convergencia en tres momentos específicos de la vida según la edad:
Convergencia al Fondo de Mayor Riesgo
Momento 1. A personas menores de 47 años (hombres) o 42 años (mujeres), los aportes mensuales se direccionan en un 100% al Fondo de Mayor Riesgo. A medida que aumenta la edad, los aportes se distribuyen según la siguiente tabla:
Tabla N° 1
Convergencia de nuevos aportes al Fondo de Pensión Obligatoria de Mayor Riesgo.

Convergencia al Fondo Moderado
Momento 2. A medida que avanzas en edad, el saldo total de tu cuenta de ahorro individual migra al Fondo de Pensión Obligatoria Moderado, cada año en un 20% hasta alcanzar el 100%.
Tabla N° 2
Convergencia de saldo total al Fondo Moderado.

Convergencia al Fondo Conservador
La convergencia al Fondo Conservador aplica a todas las personas, hayan o no elegido un multifondo. Quienes sí eligieron un multifondo conservan su decisión durante toda la etapa de acumulación; solo en los cinco años previos a la edad pensional se les aplica la convergencia del Momento 3.

Pensión obligatoria: beneficios
- Cada afiliado accede al régimen de pensiones de su preferencia.
- Cobertura de los riesgos derivados de vejez, invalidez y muerte.
Pensión obligatoria: características
- Rentabilidad del ahorro pensional.
- Servicio personalizado.
- Extracto trimestral con el estado de cuenta, accesible también desde la web y el contact center.
- Asesoría profesional para el trámite de bono pensional.
- Aportes en una cuenta individual de ahorro pensional de carácter exclusivo.
- El dinero no se pierde en caso de fallecimiento: se entrega a los herederos legales.
- Rentabilidad mínima garantizada por la Superintendencia Financiera.
Pensión obligatoria: modalidades
- Vitalicia.
- Retiro Programado.
- Retiro Programado con Renta Vitalicia Diferida.
- Renta Temporal Variable con Renta Vitalicia Diferida.
- Renta Temporal Variable con Renta Vitalicia Inmediata.
- Retiro Programado sin negociación de Bono Pensional.
- Renta Temporal Cierta con Renta Vitalicia de Diferimiento Cierto.
Colfondos AFP: Cesantías
¿Qué son las cesantías?
Las cesantías son un ahorro y una prestación social: el empleador debe pagarlas a sus trabajadores adicionalmente al salario ordinario. El monto equivale a un mes de salario por cada año trabajado y sirven de respaldo si te quedas sin trabajo o para cumplir objetivos de vivienda y educación.
Cesantías: características
- Corresponden a un mes de salario por cada año trabajado, o la parte proporcional.
- La liquidación se hace el 31 de diciembre de cada año.
- Se consignan en el fondo de cesantías antes del 15 de febrero del año siguiente.
- Permiten retiros parciales según los supuestos legales.
- Permiten retiros totales por terminación del contrato, servicio militar, sustitución patronal y conversión a salario integral.
- Colfondos genera rentabilidad según el portafolio en el que se inviertan los recursos.
- Cuentan con rentabilidad mínima garantizada por la Superintendencia Financiera de Colombia.
- Multiportafolios: corto y largo plazo.
- Extracto semestral con saldo, movimientos y rentabilidad.
- Las cesantías pueden pignorarse como garantía para préstamos de vivienda.
- Los independientes pueden hacer aportes voluntarios al fondo.
Cesantías: beneficios
- Rentabilidad por encima del mínimo de la Superintendencia Financiera.
- Asistencia 24 horas durante 354 días al año.
- Extracto semestral con el estado de cuenta.
- Consultas vía contact center u oficinas.
Colfondos AFP: certificados con NIT
Para descargar tu certificado de afiliación a Pensiones Obligatorias y Cesantías de Colfondos AFP, sigue estos pasos:
- Entra a la página web de Colfondos Pensiones y Cesantías S.A.
- Ve a Novedades.
- Selecciona Certificado sin login.
- Elige el tipo de documento de identidad.
- Ingresa el número de documento.
- Haz clic en "Generar certificado" para visualizarlo, imprimirlo o guardarlo.
El NIT que aparece en los certificados de Colfondos es 800.224.808-8, dato útil cuando un empleador o entidad pública lo solicita en el trámite.
Preguntas frecuentes sobre Colfondos AFP
El NIT de Colfondos Pensiones y Cesantías S.A. es 800.224.808-8.
La Ley 2381 está suspendida por la Corte Constitucional (Auto 841 de 2025). Sigue vigente el sistema anterior mientras se resuelve.
Desde Novedades > Certificado sin login en el portal de Colfondos.
La obligatoria es la cotización al sistema; la voluntaria es ahorro adicional con beneficios tributarios.
El empleador las consigna antes del 15 de febrero del año siguiente.
Con esta visión global, ya tienes claro qué te ofrece Colfondos AFP en pensión obligatoria, pensión voluntaria y cesantías, cómo descargar tus certificados con el NIT y qué cambia con la Ley 2381 de 2024. La elección entre multifondos y entre perfiles de AVANZA depende de tu edad, tu horizonte y tu tolerancia al riesgo. Si estás cerca de la edad de pensión, conviene revisar la convergencia que aplica a tu caso para que el riesgo asumido cuadre con el plazo restante.
Fuentes consultadas
- Colfondos — Reforma Pensional Ley 2381
- Ministerio de Salud — ABC Reforma Pensional Ley 2381 de 2024
- Superintendencia Financiera de Colombia