

Para calcular la tasa de interés efectiva anual se usa la fórmula EA = (1 + i/n)^n − 1: un 12% nominal capitalizable cada mes equivale a un 12,68% EA. Esa es la cifra que debe comparar entre un CDT, un fondo o un crédito.
La referencia para comparar es la tasa de intervención del Banco de la República, en 12,25% EA, y la inflación anual, que el DANE sitúa en 6,29%. Aquí verá las fórmulas, la conversión entre periodos y ejemplos con cifras del mercado colombiano.
Puntos Clave
- Fórmula: EA = (1 + i/n)^n − 1.
- 12% nominal mensual = 12,68% EA.
- Tasa del Banrep: 12,25% EA.
- Rentabilidad real: EA menos inflación.
¿Qué es la tasa de interés en el mundo de la inversión?
La tasa de interés es la rentabilidad o retorno que genera un capital invertido en un periodo determinado. A diferencia de un préstamo, aquí la tasa representa su ganancia por ceder liquidez al mercado, ya sea comprando bonos, fondeando un CDT o adquiriendo ETFs más rentables en Colombia.
¿Qué tipos de tasas de interés existen?
Existen principalmente dos categorías: la nominal y la efectiva. En el mercado se segmentan además por su comportamiento (fija, variable) y por su base de referencia (real, comercial, de usura).
Tipo de tasa |
Qué mide |
Ejemplo |
|---|---|---|
Nominal |
Tasa anual sin capitalizar los intereses |
12% nominal mes vencido |
Efectiva anual (EA) |
Lo que realmente rinde o cuesta el dinero al capitalizar |
12,68% EA |
Fija |
Se mantiene igual durante todo el plazo |
CDT a tasa fija |
Variable |
Se ajusta a un indicador como la DTF, el IBR o el IPC |
CDT indexado al IBR |
Real |
Rendimiento una vez descontada la inflación |
EA frente al IPC |
Usura |
Tope legal que pueden cobrar los créditos |
28,59% EA en consumo |
Fuente: Superintendencia Financiera de Colombia y Banco de la República.
Para un inversionista en Colombia, la tasa de interés es la métrica que separa un negocio mediocre de una oportunidad de riqueza. Ya opere con los mejores brokers en Colombia o busque renta fija, saber calcular su retorno es innegociable.
¿Cómo calcular la tasa de interés nominal?
La tasa nominal se calcula multiplicando la tasa periódica por el número de periodos en un año. Es un modelo de interés simple donde los rendimientos no se suman al capital inicial para generar nuevos intereses.
Por ejemplo, si pide un crédito de 1.000.000 COP a una tasa del 1% mensual:
- Interés mensual: 10.000 COP.
- Tasa Nominal Anual: 1% × 12 meses = 12%.
- Interés total anual (simple): 1.000.000 × 0,12 = 120.000 COP.
Para dominar estos conceptos, es fundamental repasar las matemáticas financieras básicas.
¿Cómo calcular la tasa efectiva anual (TEA) en Colombia?
La tasa efectiva anual (EA) incluye el efecto de la capitalización de intereses: los rendimientos ya generados se suman al capital y también producen nuevos intereses. Es la tasa que realmente rinde su dinero (o que realmente paga por un crédito) y siempre se expresa en términos vencidos para efectos de comparación en Colombia.
La diferencia clave con la nominal es que la efectiva sí acumula el interés al capital principal; la nominal, no. La tasa nominal puede ser anticipada o vencida; la tasa efectiva anual siempre es vencida.
La fórmula canónica para calcular la tasa efectiva anual a partir de una tasa nominal capitalizable en n periodos es:
- EA = (1 + i/n)^n - 1
- EA: tasa de interés efectiva anual.
- i: tasa nominal anual (expresada en decimal, p. ej. 12% = 0,12).
- n: número de periodos de capitalización en el año (mensual = 12; trimestral = 4; semestral = 2).
Aplicando al ejemplo anterior (12% nominal capitalizable mensualmente):
- EA = (1 + 0,12/12)^12 − 1 = (1,01)^12 − 1 = 12,68% EA.
Es decir, un 12% nominal mensual equivale a un 12,68% efectivo anual. Ese 0,68% adicional es el poder del interés compuesto.
En la siguiente imagen se muestra en detalle la nomenclatura para calcular la tasa de interés y su conversión entre periodos:

EA: Tasa efectiva anual.
Días: número de días de la tasa a convertir (o desde la que se convierte).
Días: número de días de la tasa a convertir (o desde la que se convierte).
- Mensual = 30 días.
- Bimestral = 60 días.
- Trimestral = 90 días.
- Cuatrimestral = 120 días.
- Semestral = 180 días.
IPV: tasa expresada en términos periódicos vencidos.
A continuación se muestra el ejercicio de conversión con una tasa del 30% EA a distintos periodos (mensual, trimestral y semestral):
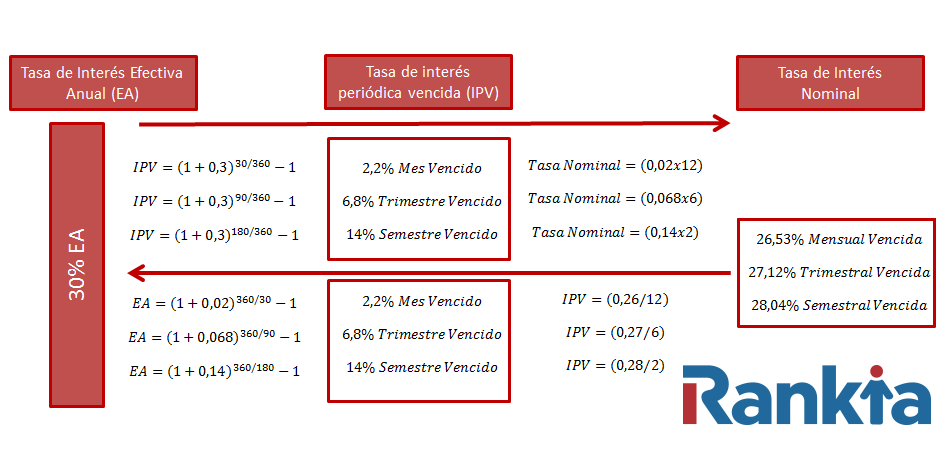
Esta es la tasa que debe mirar si planea invertir 100 dólares en Colombia, comparar los ETFs más rentables o elegir un CDT del ranking de mejores CDT a tasa fija.
¿Cómo saber rápidamente si una inversión vale la pena?
Use la Regla del 72: divida 72 por la tasa de interés efectiva anual y obtendrá los años aproximados en los que su dinero se duplica con interés compuesto. Ejemplo: a 9% EA, 72/9 = 8 años para duplicar el capital.
Ejemplo aplicado a un CDT en Colombia 2026
Suponga un CDT a 360 días (por ejemplo, un CDT Online BBVA) con una EA del 12,00%. Deposita 5.000.000 COP:
- Intereses brutos anuales: 5.000.000 × 0,12 = 600.000 COP.
- Retención en la fuente (4%): 600.000 × 0,04 = 24.000 COP.
- Intereses netos: 600.000 − 24.000 = 576.000 COP.
- Capital final: 5.576.000 COP.
Con una inflación anual del 6,29%, la tasa real se calcula así: (1,12 / 1,0629) − 1 ≈ 5,37%. Ese es el aumento de su poder adquisitivo en el año, algo menos que la resta directa (12% − 6,29% = 5,71%).
Otros conceptos que debe manejar
Tasa Real: el filtro de la verdad
Un inversionista no cuenta billetes: cuenta poder adquisitivo. Según datos del DANE, la inflación en Colombia es el principal enemigo del ahorrador. Si su cuenta de ahorros le da un 9% EA pero la inflación es del 10%, su tasa real es del −1%: está empobreciendo pese al rendimiento aparente.
Tasa de interés de mora
El interés de mora es la sanción económica por no pagar una obligación en la fecha pactada. Según la Superintendencia Financiera, este interés no puede superar 1,5 veces el interés bancario corriente. Se empieza a liquidar desde el primer día de retraso sobre el capital vencido.
Interés de usura: qué es y cómo afecta a la TEA
Los bancos tienen un límite legal para las tasas de interés de sus productos de crédito: el interés de usura. Es la tasa máxima permitida para cobrar en préstamos y sus intereses. La Superintendencia Financiera la certifica para cada modalidad y la de consumo y ordinario se recalcula cada mes: en la última certificación quedó en 28,59% EA, 1,5 veces el interés bancario corriente (19,06%).
El cálculo depende del tipo de préstamo:
- Créditos de consumo y ordinarios: 1,5 × la tasa efectiva anual promedio de créditos de consumo y ordinarios, tarjetas de crédito para personas naturales y otros casos.
- Microcrédito: 1,5 × la tasa efectiva anual promedio de los montos de microcrédito otorgados por los bancos.
- Créditos de bajo monto: calculada sobre la tasa promedio de este tipo de crédito otorgados en los últimos 12 meses.
¿Cómo afecta la tasa de usura al inversionista?
Aunque la usura parece un término para deudores, para el inversionista es un indicador de techo de mercado. Si una plataforma "informal" le ofrece rendimientos por encima de la tasa de usura vigente (fijada por la Superfinanciera), lo más probable es que esté ante una estafa o un riesgo de capital extremadamente alto. Ningún negocio legal suele garantizar retornos fijos que superen constantemente el límite de usura.
Mejora tus finanzas
Calcular correctamente las tasas le permite elegir entre los fondos de inversión más rentables o entender cuánto recibirá al invertir en dividendos. Siempre compare la Tasa Efectiva Anual (EA) antes de firmar cualquier contrato bancario.
Domine la tasa efectiva antes de firmar cualquier contrato
Con la fórmula EA = (1 + i/n)^n − 1 puede poner cualquier oferta en la misma escala y ver qué paga o cobra de verdad. Con el Banrep en 12,25% y la inflación por encima del 6%, un rendimiento que no supere el IPC le hace perder poder adquisitivo. Antes de abrir un CDT, compare su EA neta en un simulador de CDT.
Dudas frecuentes sobre el cálculo de la tasa de interés
¿Cuál es la diferencia entre tasa mes vencido y mes anticipado?
La vencida se paga al finalizar el periodo, la anticipada se descuenta al inicio. En Colombia, la EA siempre se expresa como vencida.
¿Cuál es la tasa de intervención del Banco de la República en 2026?
La tasa de intervención del Banco de la República está en 12,25% EA, después de que la junta la subiera 25 puntos básicos ante el repunte de la inflación, que llegó al 6,29% anual. Es la referencia que mueve las tasas de los CDT, de los créditos y de la DTF.
¿Es mejor invertir en tasa fija o variable?
Si se espera que el Banrep baje tasas, asegurar tasa fija alta hoy es inteligente. Si la inflación sube, la variable protege.
¿Cómo afecta la inflación a mi tasa de interés?
La inflación reduce el poder adquisitivo. Si su inversión rinde 10% y la inflación es 6%, la tasa real es solo 4%.
¿La tasa de usura es la misma para todos los créditos?
No. Consumo y ordinario, microcrédito y consumo de bajo monto tienen tasas de usura distintas. La de consumo y ordinario, la más usada, la certifica la Superfinanciera cada mes: en la última certificación quedó en 28,59% EA, frente al 66,66% EA del crédito de consumo de bajo monto.
¿Qué es el interés compuesto en las criptomonedas?
Se llama staking o yield farming: los intereses generados se suman automáticamente al principal para producir más recompensas.
¿Por qué la tasa neta de mi CDT es menor a la que veo en publicidad?
A la EA debe restarle la retención en la fuente del 4% sobre los intereses (art. 396 ET), lo que reduce la ganancia neta.
Fuentes consultadas:
- Superintendencia Financiera de Colombia: simulador de conversión de tasas
- Banco de la República: tasas de política monetaria
- DANE: Índice de Precios al Consumidor (IPC)


